
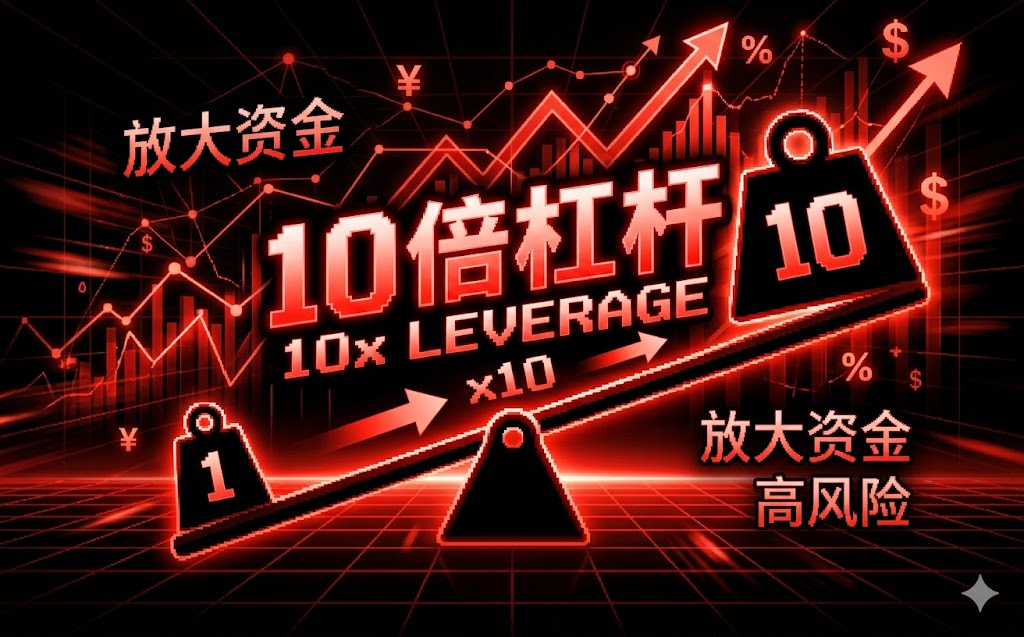
杠杆交易的本质,是用更少的自有资金撬动更大的交易规模。它可能让市场上涨时的收益增长速度更快,但同样会把下跌的冲击同样放大。很多用户在讨论“市场收益增加”时只盯着回报曲线,却忽略了杠杆带来的清算风险:一旦价格触发保证金不足或风控阈值,结果往往不是“亏一点”,而是“被动离场”。因此,对杠杆的态度更像工程校准——先问清楚约束条件,再谈策略。
配资资金操作通常包含资金划转、额度使用、保证金管理、追加/减仓规则等环节。用户应重点核对两类细节:第一,资金是否可追溯、是否存在与交易账户绑定的监管安排;第二,平台对“追加保证金”“自动平仓”“费用计提”的口径是否写得清楚。若规则可读性差、条款频繁变更,往往意味着风控模型不透明,收益预期就很难稳定兑现。
高杠杆确实可能带来更高的“收益弹性”,但代价是更强的成本与更短的容错窗口。除融资成本外,还可能叠加平台服务费、交易摩擦成本、以及波动放大后的心理与执行成本。更关键的是:杠杆提高后,风险不再是线性的,尾部风险(极端行情)对账户影响会更快、更难补救。监管层面对“杠杆与风险管理”的关注,也反映了这一逻辑——金融工具的杠杆属性决定了风险必须被更严格地约束。
用户在选择配资平台时,除了看收益宣传,更应看数据安全能力。常见做法包括传输加密(如TLS)、存储加密与访问控制、密钥管理与审计日志等。数据加密不只是技术名词,它直接关系到账户审核资料(身份证明、银行卡信息等)是否能在被访问、被调用时保持最小暴露。若平台在隐私声明里对加密与权限边界表述模糊,或缺少可验证的信息安全承诺,用户需要把它视为“风险变量”,而不是“可选项”。
账户审核通常涉及身份验证、风险测评、资金来源核验等流程。用户友好并不等于放松审核,而是让规则清晰、流程可预期:比如审核进度展示、资料一次性提交指引、以及对“为什么不通过”的解释粒度。更理想的体验是:当用户完成审核后,后续操作(申请配资额度、查看保证金占用、了解强平触发条件)都能在同一套口径下呈现,减少误解与误操作带来的不可逆损失。
在公开表述中,监管机构长期强调金融活动要坚持风险可控、信息披露充分与合规经营原则,并对杠杆相关的风险传导机制保持审慎态度。例如,国家金融监督管理总局在监管实践与政策传达中持续强调保护金融消费者权益、加强风险管理与防范非法金融活动。用户在做“市场收益增加”的模型推演时,建议将“监管精神”转化为可执行约束:只选择能提供明确规则、可追溯流程、并能展示风险控制机制的平台;对夸大收益的营销保持警惕。
当你能把每个环节都讲清楚,收益就不再是口号,而是由条件驱动的结果。
FQA1:杠杆交易一定会亏吗?
不必然。关键在于你对波动的假设是否匹配风控阈值,以及仓位与止损执行是否可持续。
FQA2:配资平台是否“加密”就代表安全?
加密是必要条件之一,但仍需关注权限控制、审计与合规边界。只看宣传不看机制风险更高。
FQA3:账户审核越严是不是就越坑?
审核严格通常是风险管理的一部分。更重要的是审核标准是否清晰、流程是否可预期、以及不通过是否能被解释与纠正。
为了让观点更贴近你的真实需求,请从下列选项中选一个(或在评论里补充理由)。
评论
文章把“放大镜”讲得很直观,确实别只看回报曲线。高杠杆的关键在清算风险和风控阈值,尾部行情来得更快,容错窗口也更短。
我最认同的是资金划转、保证金计入、费用口径这些细节要核对。条款可读性差、频繁变更的情况,就算宣传再好也难把风险预期落到实处。
关于数据加密的部分很实用:光说加密不够,还要看权限控制、审计日志和密钥管理。若隐私声明模糊,我会把它当作风险变量而不是加分项。
账户审核与用户友好我理解为“可预期”和“可解释”,而不是降低门槛。通过标准清晰、强平触发条件口径一致,才能减少误操作带来的不可逆损失。